
Redakcja globano.pl
Na globano.pl pomagamy wprowadzać firmy na rynki międzynarodowe. Dostarczamy wiedzy i informacji o planach i metodach wejścia i adaptacji, które pozwalają bezpiecznie rosnąć poza Polską.
Stawka 0 proc. VAT przy wewnątrzwspólnotowej dostawie towarów wymaga jednoczesnego spełnienia pięciu warunków: aktywnego numeru VAT UE nabywcy, rejestracji sprzedawcy jako podatnika VAT UE oraz kompletu dowodów wywozu i dostarczenia towaru zebranych przed terminem rozliczenia. Sam wynik weryfikacji w systemie VIES potwierdza tylko status podatkowy kontrahenta, nie dowodzi faktycznego wywozu towaru z Polski, więc dokumentację transportową trzeba gromadzić osobno i konsekwentnie. Zaniedbanie tych obowiązków grozi opodatkowaniem krajową stawką VAT, a przy powtarzających się brakach w informacjach podsumowujących nawet wykreśleniem z rejestru VAT UE.
Wewnątrzwspólnotowa dostawa towarów, w skrócie WDT, polega na przeniesieniu prawa do rozporządzania towarem jak właściciel, gdy towar wędruje z Polski do innego kraju Unii Europejskiej. Po drugiej stronie transakcji, w kraju odbiorcy, taka operacja jest traktowana jako wewnątrzwspólnotowe nabycie towarów (Ministerstwo Finansów, 2025).
Polska firma rozpoznaje WDT, gdy:
WDT może wystąpić również przy:
Przemieszczenie własnych towarów zdarza się, gdy polska firma przewozi swoje produkty do magazynu lub oddziału w innym kraju UE, żeby wykorzystać je tam w działalności. Taka operacja także może wymagać rozliczenia jako WDT, mimo że formalnie nie dochodzi do sprzedaży innemu podmiotowi.
Nie każda transakcja z zagranicznym klientem zasługuje na etykietę WDT. Towar, który zostaje w Polsce, podlega zasadom sprzedaży krajowej. Towar wysłany poza granice Unii Europejskiej trafia do kategorii eksportu, nie WDT. W 2024 roku eksport Polski wyniósł 1 512,2 mld zł, a eksport do państw Unii Europejskiej odpowiadał za 92,6 proc. tej wartości (Główny Urząd Statystyczny, 2025). WDT dotyczy tylko towaru, który faktycznie trafia do innego kraju Unii Europejskiej, a nie każdej transakcji z zagranicznym klientem. Skala handlu wewnątrzunijnego pokazuje, jak duża część polskich firm codziennie musi radzić sobie z prawidłowym rozliczaniem WDT.
WDT podlega w Polsce stawce 0 proc., jeśli podatnik spełni łącznie warunki określone w ustawie o VAT. Faktura dla nabywcy nie zawiera wtedy polskiego podatku, a sprzedawca zachowuje prawo do odliczenia VAT naliczonego związanego z dostawą (Ministerstwo Finansów, 2025).
Podstawowe warunki są następujące:
Numer nabywcy zawiera dwuliterowy kod państwa, na przykład DE dla Niemiec, CZ dla Czech, FR dla Francji albo IT dla Włoch. Samo podanie numeru przez kontrahenta nie wystarcza. Sprzedawca powinien sprawdzić jego aktywność w systemie VIES i zachować potwierdzenie w dokumentacji.
Niespełnienie warunków stawki 0 proc. oznacza obowiązek opodatkowania dostawy krajową stawką właściwą dla danego towaru. Stawka 0 proc. nie zwalnia z obowiązków ewidencyjnych: WDT trzeba wykazać w rozliczeniu VAT oraz w informacji podsumowującej VAT UE.
| Warunek | Co sprawdzić lub zgromadzić |
|---|---|
| aktywne numer VAT UE nabywcy | wynik weryfikacji w VIES |
| rejestracja sprzedawcy jako VAT UE | aktualne zgłoszenie VAT R |
| wywóz towaru z Polski | dokument przewozowy lub inne dowody |
| dostarczenie do innego państwa UE | miejsce przeznaczenia i potwierdzenie odbioru |
| wykazanie transakcji | JPK VAT z deklaracją i VAT UE |
Porada globano.pl: sprawdzenie numeru VIES wykonuj przed pierwszą dostawą, a przy stałej współpracy powtarzaj je przy zmianie danych kontrahenta, zmianie kraju dostawy lub pojawieniu się rozbieżności między fakturą a dokumentami transportowymi. Zapisz datę sprawdzenia, numer nabywcy, nazwę firmy i wynik weryfikacji.
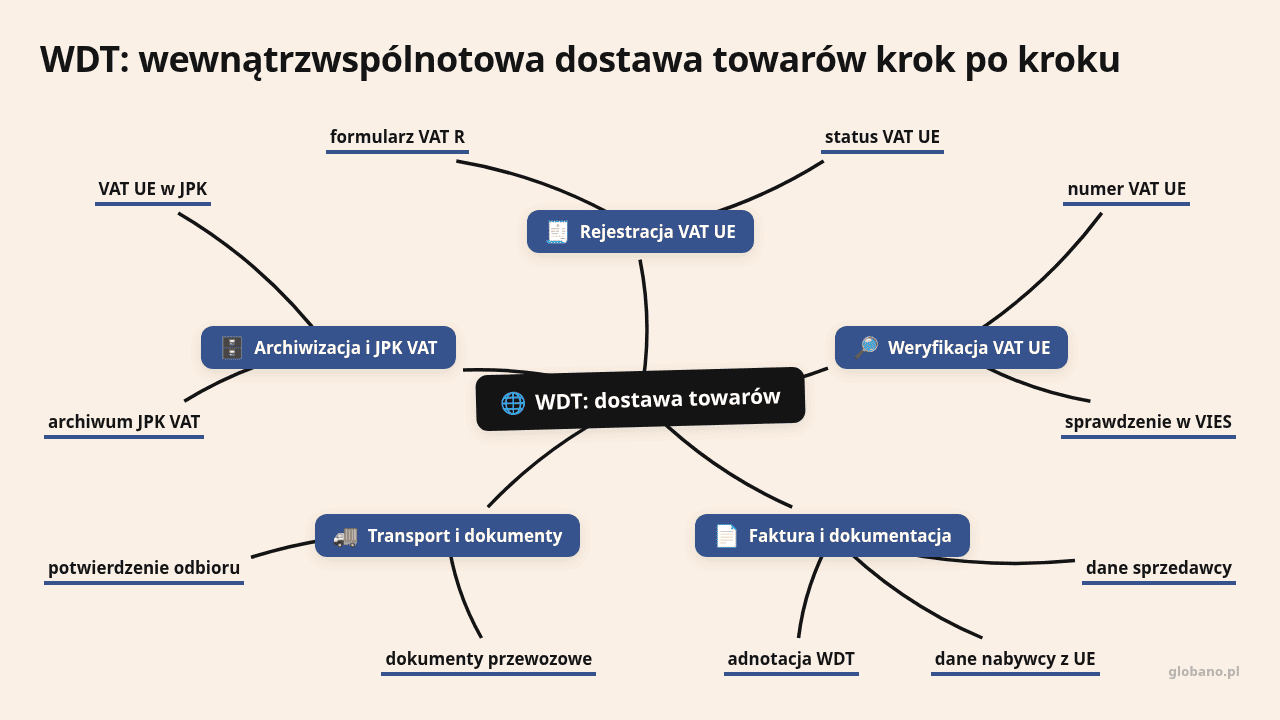
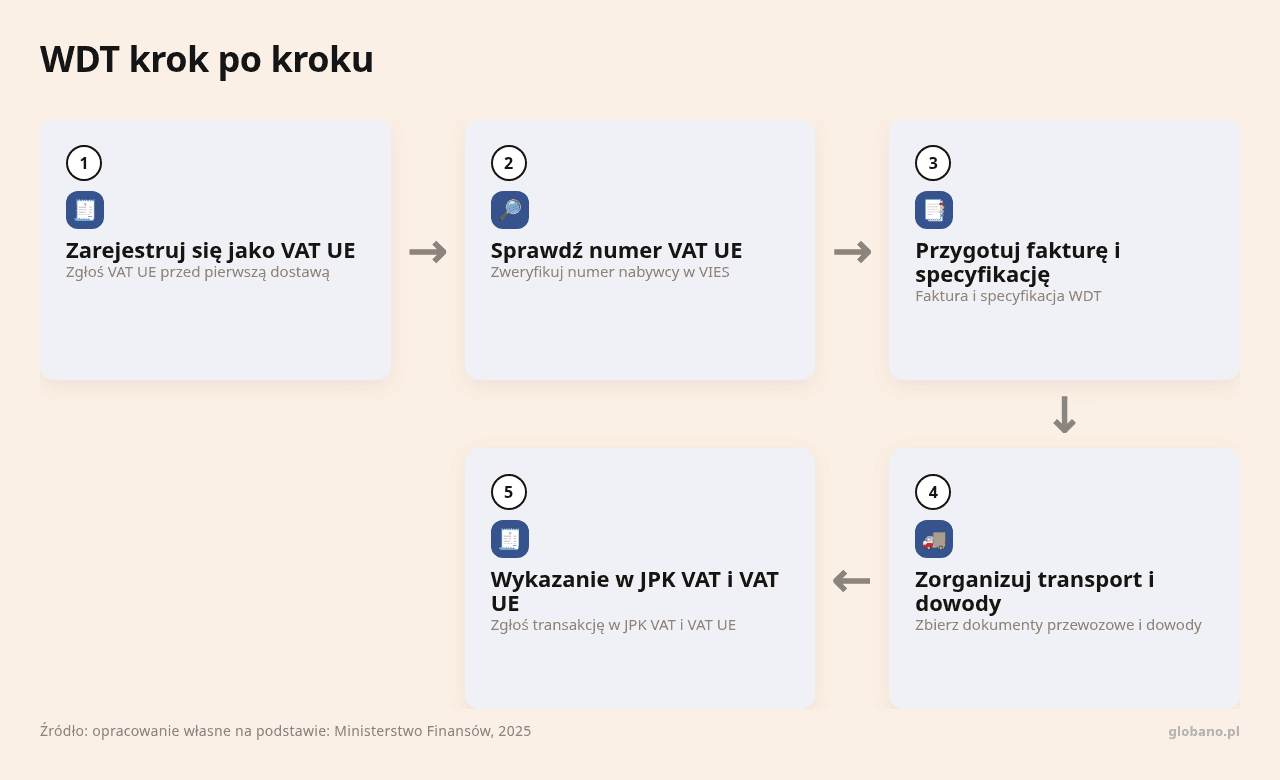
Polska firma, która chce korzystać ze stawki 0 proc. przy WDT, powinna zarejestrować się jako podatnik VAT UE przed wykonaniem pierwszej transakcji wewnątrzwspólnotowej. Rejestrację do VAT UE trzeba załatwić przed pierwszą transakcją wewnątrzwspólnotową, inaczej sprzedawca nie ma prawa do stawki 0 proc. Zgłoszenia dokonuje się na formularzu VAT R, a jeśli przedsiębiorca ma już status czynnego podatnika VAT, po prostu aktualizuje zgłoszenie (Biznes.gov.pl, 2024).
Rejestracja VAT UE nie tworzy odrębnego numeru podatkowego. Numerem VAT UE polskiej firmy jest zwykle NIP poprzedzony kodem PL, a status firmy powinien być widoczny w systemie VIES.
Przed pierwszą sprzedażą do kontrahenta z UE warto wykonać kilka czynności porządkujących:
Podatnik zwolniony z VAT powinien przeanalizować swoją sytuację osobno, ponieważ rejestracja do VAT UE nie oznacza automatycznie prawa do zastosowania stawki 0 proc. przy każdej transakcji. JPK VAT z deklaracją składa się elektronicznie do 25. dnia miesiąca za miesiąc poprzedni (Ministerstwo Finansów, 2026), więc harmonogram rejestracji warto zaplanować z odpowiednim wyprzedzeniem.
System VIES służy do potwierdzania ważności numerów VAT wydanych przez państwa członkowskie Unii Europejskiej (Komisja Europejska, 2026). Przed wystawieniem faktury polski sprzedawca powinien zebrać od kontrahenta:
Wynik weryfikacji w VIES może mieć różny charakter. Numer bywa ważny dla transakcji wewnątrzwspólnotowych, nieważny albo czasowo niewidoczny w systemie. Brak potwierdzenia może wynikać z opóźnienia administracyjnego, błędnego numeru albo braku aktywacji numeru do transakcji unijnych.
Sam wynik VIES potwierdza status podatkowy kontrahenta, ale nie dowodzi jeszcze, że towar faktycznie opuścił Polskę. Fakt wywozu trzeba udokumentować oddzielnie.
| VIES potwierdza | VIES nie potwierdza |
|---|---|
| aktywność numeru VAT UE | wywóz towaru z Polski |
| państwo wydania numeru | dostarczenie towaru do nabywcy |
| powiązanie numeru z podatnikiem, jeżeli dane są dostępne | prawidłowość dokumentu CMR |
| możliwość wykorzystania numeru w transakcjach unijnych | rzeczywiste wykonanie transportu |
Porada globano.pl: do każdej dostawy zakładaj elektroniczną teczkę transakcji z zamówieniem, potwierdzeniem VIES, fakturą, specyfikacją, dokumentem transportowym, potwierdzeniem odbioru, korespondencją i dowodem zapłaty. Nazwa pliku może zawierać numer faktury, kraj nabywcy i datę dostawy, co znacznie ułatwia odtworzenie historii transakcji podczas kontroli.
Dokumentacja WDT powinna pozwalać połączyć sprzedaż, konkretny towar, nabywcę i trasę przewozu. Zgodność danych na fakturze, zamówieniu, specyfikacji i dokumencie transportowym decyduje o tym, czy dokumentacja WDT obroni się podczas kontroli.
Faktura powinna zawierać:
Specyfikacja poszczególnych sztuk ładunku może być osobnym dokumentem albo częścią faktury, jednak zawsze powinna umożliwiać identyfikację towarów będących przedmiotem dostawy (Ministerstwo Finansów, 2020). Przy towarach seryjnych warto sięgać po numery seryjne, indeksy magazynowe lub numery partii, jeżeli pozwalają powiązać towar z konkretną dostawą.
Porada globano.pl: przed wysyłką porównaj 5 danych na wszystkich dokumentach: nazwę nabywcy, numer VAT UE, adres dostawy, ilość towaru i numer zamówienia. Najczęstsze problemy powstają wtedy, gdy faktura wskazuje adres siedziby, a CMR zawiera inny adres magazynu bez wyjaśnienia.
Jeśli transport zleca sprzedawca, podstawowym dowodem jest dokument przewozowy potwierdzający wywóz towaru z Polski i dostarczenie go do miejsca przeznaczenia. W transporcie drogowym najczęściej będzie to międzynarodowy list przewozowy CMR, choć w zależności od rodzaju transportu mogą wystąpić także dokumenty CIM, SMGS, konosament albo AWB (Ministerstwo Finansów, 2020).
Do kompletu dowodów należą:
Dokumenty uzupełniające zyskują na znaczeniu wtedy, gdy podstawowy dokument transportowy nie potwierdza jednoznacznie miejsca dostarczenia towaru.
Od 1 stycznia 2020 roku unijne przepisy przewidują wzruszalne domniemanie transportu, jeżeli sprzedawca zgromadzi określone dokumenty od niezależnych stron (Ministerstwo Finansów, 2020). Gdy transport organizuje sprzedawca, domniemanie może powstać przy posiadaniu 2 niesprzecznych dokumentów z grupy A od 2 niezależnych podmiotów albo 1 dokumentu z grupy A i 1 dokumentu z grupy B od 2 niezależnych podmiotów.
Do grupy A należą dokumenty dotyczące transportu, na przykład podpisany CMR, konosament, lotniczy list przewozowy albo faktura przewoźnika. Do grupy B trafiają między innymi polisa ubezpieczeniowa, dokument bankowy potwierdzający zapłatę za transport, dokument urzędowy albo potwierdzenie odbioru towaru w magazynie państwa przeznaczenia (Ministerstwo Finansów, 2020).
Gdy transport organizuje nabywca, sprzedawca powinien dodatkowo posiadać jego pisemne oświadczenie zawierające:
Nabywca powinien przekazać takie oświadczenie sprzedawcy do 10. dnia miesiąca następującego po miesiącu dostawy (Ministerstwo Finansów, 2020).
Brak pełnego zestawu dokumentów dla unijnego domniemania nie przekreśla automatycznie prawa do stawki 0 proc., jeśli zgromadzone dowody łączą potwierdzają wywóz i dostarczenie towaru na podstawie przepisów krajowych (Ministerstwo Finansów, 2020).
Własny środek transportu wymaga szczególnej uwagi, ponieważ domniemanie unijne nie znajduje wtedy zastosowania, bo brakuje dokumentów od 2 niezależnych stron. Przedsiębiorca powinien przygotować dokument zawierający:
| Sposób transportu | Najważniejsze dokumenty |
|---|---|
| przewoźnik działający na rzecz sprzedawcy | CMR lub inny dokument przewozowy, specyfikacja, dokumenty uzupełniające |
| przewoźnik działający na rzecz nabywcy | oświadczenie nabywcy, dokumenty transportowe, dowody uzupełniające |
| własny transport sprzedawcy | specyfikacja, dokument z danymi stron, potwierdzenie odbioru i dane pojazdu |
| własny transport nabywcy | specyfikacja, dokument z danymi stron, potwierdzenie odbioru i dane pojazdu |
| transport kurierski | elektroniczne potwierdzenie nadania, śledzenie przesyłki, potwierdzenie doręczenia |
Przy WDT obowiązek podatkowy powstaje co do zasady w dniu wystawienia faktury, jednak najpóźniej 15. dnia miesiąca następującego po miesiącu, w którym dokonano dostawy (Ministerstwo Finansów, 2025). Obowiązek podatkowy przy WDT powstaje najpóźniej 15. dnia miesiąca następującego po dostawie, niezależnie od tego, kiedy faktycznie wystawiono fakturę. Jeżeli dostawa nastąpiła w marcu, granicznym momentem powstania obowiązku podatkowego jest 15 kwietnia.
Otrzymanie zaliczki przy WDT nie powoduje powstania obowiązku podatkowego, a zaliczki nie dokumentuje się fakturą zaliczkową na zasadach właściwych dla krajowej sprzedaży opodatkowanej VAT (Ministerstwo Finansów, 2025). Na fakturze WDT nie wykazuje się polskiego VAT, jeśli przedsiębiorca spełnia warunki stawki 0 proc., jednak w dokumentacji księgowej trzeba zachować możliwość powiązania faktury z konkretnym transportem.
Przed wystawieniem faktury warto sprawdzić kilka elementów:
Numer nabywcy zawiera dwuliterowy kod państwa, na przykład DE dla Niemiec, CZ dla Czech, FR dla Francji albo IT dla Włoch. Samo podanie numeru przez kontrahenta nie wystarcza. Sprzedawca powinien sprawdzić jego aktywność w systemie VIES i zachować potwierdzenie w dokumentacji.
Niespełnienie warunków stawki 0 proc. oznacza obowiązek opodatkowania dostawy krajową stawką właściwą dla danego towaru. Stawka 0 proc. nie zwalnia z obowiązków ewidencyjnych: WDT trzeba wykazać w rozliczeniu VAT oraz w informacji podsumowującej VAT UE.
| Czynność | Termin lub zasada |
|---|---|
| sprawdzenie numeru VAT UE | przed wystawieniem faktury i przed dostawą |
| zgromadzenie dowodów transportu | przed terminem złożenia rozliczenia za dany okres |
| wystawienie faktury | zgodnie z zasadami fakturowania WDT, najpóźniej przed granicznym terminem ustawowym |
| JPK VAT z deklaracją | do 25. dnia następnego miesiąca |
| VAT UE | do 25. dnia następnego miesiąca |
| oświadczenie nabywcy dla domniemania transportu | do 10. dnia następnego miesiąca |
Porada globano.pl: przed wysłaniem JPK i VAT UE wykonaj kontrolę krzyżową. Zestaw faktury WDT z rejestrem sprzedaży, numerami VIES, dokumentami transportowymi i raportem księgowym. Rozbieżność kwoty albo okresu może ujawnić błąd, który później trzeba wyjaśniać z urzędem skarbowym lub kontrahentem.
Dokumenty potwierdzające wywóz i dostarczenie towaru powinny być zgromadzone przed upływem terminu złożenia rozliczenia za okres, w którym wykazano dostawę (Ministerstwo Finansów, 2025). Gdy dokumentacji brakuje, przedsiębiorca powinien podjąć konkretne działania:
Organy podatkowe oceniają przede wszystkim treść i wiarygodność dokumentów. Liczba zebranych dokumentów nie przesądza o prawidłowości rozliczenia, jeśli nie potwierdzają one konkretnego wywozu i dostarczenia towaru (Ministerstwo Finansów, 2020). Dokument elektroniczny, skan, wiadomość e-mail, zapis z systemu EDI albo z systemu ERP może stanowić dowód, jeżeli pozwala ustalić jego treść i autentyczność (Ministerstwo Finansów, 2020).
Praktyka pokazuje powtarzający się zestaw błędów, które psują rozliczenie WDT nawet w firmach z ustaloną procedurą sprzedaży zagranicznej:
Większość tych błędów wynika z rozproszenia dokumentacji między różnymi osobami i systemami, a nie z braku wiedzy o przepisach. Uporządkowana procedura sprawdzania kontrahenta, jednolity wzór faktury i jedna teczka dokumentów na każdą transakcję eliminują większość ryzyk jeszcze przed pierwszą kontrolą.
Wypróbuj bezpłatne narzędzia
Skorzystaj z narzędzi, które ułatwiają codzienna pracę!
Umowa NDA po angielsku jest zwykle pierwszym dokumentem prawnym, jaki zagraniczny partner widzi przed właściwym…
Po przekroczeniu 10 000 euro rocznej sprzedaży B2C do krajów UE polska firma musi liczyć…
Faktura eksportowa musi jednocześnie spełniać wymogi art. 106e ustawy o VAT i dostarczać dane potrzebne…