
Redakcja globano.pl
Na globano.pl pomagamy wprowadzać firmy na rynki międzynarodowe. Dostarczamy wiedzy i informacji o planach i metodach wejścia i adaptacji, które pozwalają bezpiecznie rosnąć poza Polską.
Po przekroczeniu 10 000 euro rocznej sprzedaży B2C do krajów UE polska firma musi liczyć VAT według stawek kraju konsumenta, a system OSS przez formularz VIU-R pozwala złożyć jedną deklarację zamiast rejestrować się w kilkunastu krajach. Rozliczenia są kwartalne i płatne w euro, a błędna kwalifikacja transakcji czy brak monitoringu progu należą do najczęstszych pomyłek firm wchodzących na zagraniczne rynki. Rejestracja do OSS przebiega w kilku krokach, system nie obejmuje wszystkich rodzajów transakcji zagranicznych i różni się zarówno od IOSS, jak i od lokalnej rejestracji VAT.
VAT OSS (One Stop Shop) to elektroniczny system rozliczania podatku od towarów i usług od sprzedaży do konsumentów w innych krajach Unii Europejskiej. Dzięki niemu przedsiębiorca składa jedną deklarację w kraju, w którym ma siedzibę, zamiast rejestrować się do VAT osobno w każdym państwie, do którego wysyła towar (European Commission, 2022; Ministerstwo Finansów, 2025).
System działa w całej UE od 1 lipca 2021 roku jako część pakietu VAT dla e‑handlu i rozszerzył wcześniejszy system MOSS na szerszy zakres transakcji B2C, w tym sprzedaż towarów na odległość wewnątrz Unii (European Commission, 2022). Dla polskiej firmy państwem identyfikacji jest Polska, a rejestracja do procedury unijnej OSS odbywa się przez formularz VIU‑R, składany do naczelnika Drugiego Urzędu Skarbowego Warszawa‑Śródmieście. Od 2025 roku formularz można wypełnić elektronicznie w e‑Urzędzie Skarbowym (Ministerstwo Finansów, 2025).
Procedura obejmuje sprzedaż towarów na odległość do konsumentów w innych krajach UE oraz usługi świadczone na rzecz konsumentów z UE, gdy miejscem opodatkowania jest kraj nabywcy. Formalnie OSS jest dobrowolny, jednak po przekroczeniu unijnego progu sprzedaży w praktyce staje się jedynym rozsądnym sposobem, aby nie rejestrować VAT w kilkunastu krajach naraz.
Protip globano.pl: Analizę, które linie produktowe i kanały sprzedaży będą generować sprzedaż B2C do UE, zrób jeszcze przed startem ekspansji. Uporządkowanie danych sprzedażowych pod raportowanie w OSS jest dużo łatwiejsze, gdy proces powstaje razem z wejściem na rynek, a nie po roku chaotycznej sprzedaży.
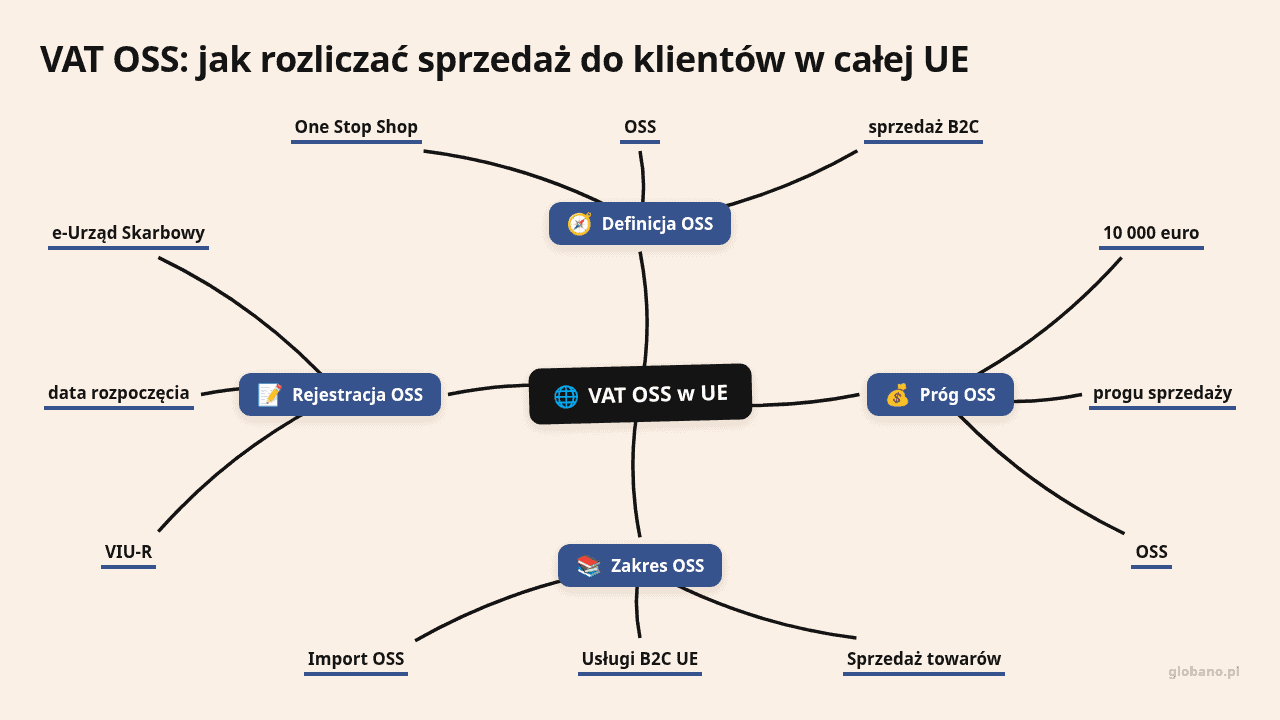
Od 1 lipca 2021 w całej Unii obowiązuje jeden wspólny próg 10 000 euro rocznej wartości sprzedaży B2C, obejmujący łącznie wewnątrzunijną sprzedaż towarów na odległość oraz wybrane usługi telekomunikacyjne, nadawcze i elektroniczne (European Commission, 2026; European Commission, 2022). Próg liczy się łącznie dla sprzedaży do wszystkich krajów UE poza Polską, a nie osobno dla każdego rynku.
Zasada działania progu jest prosta:
W pierwszych sześciu miesiącach obowiązywania pakietu e‑commerce z systemów OSS i IOSS zebrano prawie 8 mld euro VAT (European Commission, 2022), co pokazuje, że uproszczenie szybko zastąpiło rozdrobnione lokalne rejestracje jako standardowy sposób rozliczeń małych i średnich firm.
Procedura unijna OSS nie obejmuje każdej transakcji zagranicznej. Warto rozdzielić sprzedaż jeszcze na etapie planowania, żeby nie mieszać różnych trybów rozliczeń w jednej deklaracji.
| Rodzaj transakcji | Czy można rozliczyć w OSS | Alternatywa |
|---|---|---|
| Sprzedaż towarów na odległość z Polski do konsumenta w UE | Tak | brak, OSS jest wystarczające |
| Usługa dla konsumenta z UE, opodatkowana w jego kraju | Tak | brak |
| Sprzedaż B2B dla podatnika VAT | Nie | standardowe rozliczenie krajowe |
| Sprzedaż krajowa do polskiego konsumenta | Nie | krajowa deklaracja VAT |
| Sprzedaż z magazynu położonego w kraju konsumenta | Nie | lokalna rejestracja VAT |
| Import towaru spoza UE do 150 euro | Nie | procedura Import OSS (IOSS) |
Poza procedurą unijną funkcjonują procedura nieunijna OSS, przeznaczona dla podmiotów z krajów trzecich świadczących usługi konsumentom w UE, oraz Import OSS, obsługujący sprzedaż towarów importowanych w przesyłkach do 150 euro (European Commission, 2022).
Protip globano.pl: W firmach korzystających z magazynów w kilku krajach UE typowym błędem jest próba wrzucenia całej sprzedaży internetowej do OSS. Ustaw w systemie sprzedażowym oznaczenie źródła wysyłki dla każdego zamówienia, tak żeby automatycznie trafiało do właściwej procedury: OSS, lokalny VAT albo IOSS.
Deklaracje OSS firma składa wyłącznie w euro, niezależnie od tego, że pozostałe rozliczenia prowadzi w złotych.
Po przekroczeniu progu lub po dobrowolnym wyborze OSS obowiązuje zasada kraju przeznaczenia: VAT naliczasz według stawek obowiązujących w państwie konsumenta, mimo że deklarację składasz w Polsce (European Commission, 2026; European Commission, 2022). W praktyce oznacza to konieczność prowadzenia aktualnej bazy stawek VAT dla każdego rynku i przypisania konkretnych produktów do właściwej kategorii podatkowej.
Przykład: sprzedaż obuwia do konsumenta w Niemczech wymaga zastosowania niemieckiej podstawowej stawki 19 procent, a sprzedaż drukowanej książki do konsumenta we Francji podlega francuskiej stawce obniżonej, właściwej dla publikacji drukowanych. Przy dużej liczbie rynków i kategorii produktowych pomaga uporządkowana baza danych o towarach, dlatego przy skalowaniu asortymentu warto sięgnąć po systemy PIM do sprzedaży wielokanałowej, które ułatwiają przypisanie każdej pozycji do odpowiedniej kategorii VAT w danym kraju.
Według Eurostatu w 2023 roku e‑sprzedaż stanowiła około 19,12 procent obrotu przedsiębiorstw w UE (Eurostat, 2024), co pokazuje, jak duża część firm musi codziennie zarządzać wielością stawek VAT przy sprzedaży transgranicznej.
Protip globano.pl: Zamiast zmieniać ceny brutto dla klienta w zależności od kraju, pracuj na stałej cenie brutto i elastycznej marży netto. System sprzedażowy powinien przeliczać marżę w dół w krajach o wyższych stawkach VAT, bo zmienna cena brutto komplikuje komunikację marketingową i budzi nieufność klientów.
Deklaracje w procedurze unijnej OSS firma składa elektronicznie do państwa identyfikacji, w przypadku Polski przez portal OSS w e‑Urzędzie Skarbowym (Ministerstwo Finansów, 2025). Rozliczenia są kwartalne, a termin złożenia deklaracji i zapłaty VAT przypada na koniec miesiąca następującego po kwartale, którego dotyczy: za sprzedaż z pierwszego kwartału deklarację i płatność trzeba złożyć do końca kwietnia (European Commission, 2021; Intertax, 2025).
Deklaracja OSS musi zawierać:
Całą deklarację firma składa w euro, a urząd państwa identyfikacji przekazuje odpowiednie kwoty do krajów konsumentów, dzięki czemu firma kontaktuje się tylko z jednym urzędem. Komisja Europejska podała, że rozszerzony OSS wraz z IOSS przyczynił się w 2022 roku do wzrostu wpływów z VAT o 26 procent względem 2021 roku (European Commission, 2023), co potwierdza sprawność samego mechanizmu przekazywania podatku.
Pakiet VAT dla e‑handlu, który wszedł w życie 1 lipca 2021, obejmował rozszerzenie MOSS do OSS, wprowadzenie Import OSS oraz likwidację zwolnienia z VAT dla przesyłek o wartości do 22 euro, podatnego na nadużycia (European Commission, 2022).
| Procedura | Zakres | Typowy przykład |
|---|---|---|
| MOSS (wygaszony) | tylko wybrane usługi elektroniczne B2C | sprzedaż e‑booka konsumentowi w UE przed 2021 rokiem |
| OSS (unijna) | sprzedaż towarów na odległość i usługi B2C w UE | sklep internetowy wysyłający z Polski do klientów w UE |
| IOSS | import towarów z krajów trzecich do 150 euro | przesyłka z Chin do konsumenta we Francji |
| lokalna rejestracja VAT | sprzedaż z magazynu w kraju konsumenta, instalacje | magazyn w Niemczech obsługujący klientów niemieckich |
W pierwszych sześciu miesiącach po wdrożeniu pakietu e‑commerce ponad 2 mld euro VAT zebrano z tytułu sprzedaży importowanych towarów w przesyłkach do 150 euro, z czego ponad 1,1 mld euro rozliczono właśnie przez Import OSS (European Commission, 2022).
Protip globano.pl: Przypisz konkretne kanały sprzedaży do konkretnych procedur VAT. Sklep internetowy obsługujący wyłącznie wysyłki z polskiego magazynu rozlicza się przez OSS, a osobny kanał marketplace obsługujący importowane przesyłki przez IOSS. Takie rozdzielenie zmniejsza ryzyko nieświadomego mieszania trybów rozliczeń.
Problemy przy rozliczaniu OSS zwykle wynikają z połączenia wiedzy podatkowej z codzienną praktyką sprzedażową. Najczęściej powtarzają się te błędy:
OSS trzeba stosować do wszystkich kwalifikujących się transakcji we wszystkich odpowiednich krajach jednocześnie, więc wybiórcze korzystanie z niego zależnie od rynku nie jest dopuszczalne.
Protip globano.pl: Ustaw comiesięczny raport sprzedaży B2C poza Polską, który wychwytuje moment przekroczenia progu i pozwala przełączyć konfigurację podatkową na OSS z minimalnym opóźnieniem. Sprzedaż zagraniczna łatwiej się kontroluje, gdy dane spływają w jednym miejscu, na przykład przez system CRM wspierający sprzedaż zagraniczną, zamiast rozproszonych arkuszy dla każdego rynku.
Wypróbuj bezpłatne narzędzia
Skorzystaj z narzędzi, które ułatwiają codzienna pracę!
Umowa NDA po angielsku jest zwykle pierwszym dokumentem prawnym, jaki zagraniczny partner widzi przed właściwym…
Faktura eksportowa musi jednocześnie spełniać wymogi art. 106e ustawy o VAT i dostarczać dane potrzebne…
Globalny rynek transgranicznego handlu online sięgnął w 2024 roku około 1,5 bln dolarów, a większość…