
Redakcja globano.pl
Na globano.pl pomagamy wprowadzać firmy na rynki międzynarodowe. Dostarczamy wiedzy i informacji o planach i metodach wejścia i adaptacji, które pozwalają bezpiecznie rosnąć poza Polską.
Faktura bez polskiego VAT nie oznacza jeszcze odwrotnego obciążenia, bo tak samo może wyglądać WDT, eksport albo czynność niepodlegająca opodatkowaniu w Polsce. Przy usłudze B2B dla klienta z UE podatek rozlicza nabywca, ale wcześniej trzeba mieć status podatnika VAT UE, sprawdzić numer kontrahenta w VIES i ustalić miejsce świadczenia. Pomyłka kończy się krajową stawką tam, gdzie jej być nie powinno, albo utratą stawki 0% przy dostawie towarów.
W standardowym modelu podatek rozlicza sprzedawca. Reverse charge odwraca ten układ: sprzedawca wystawia fakturę bez kwoty VAT, a nabywca oblicza podatek według zasad państwa, w którym transakcja podlega opodatkowaniu. Dzięki temu zagraniczny usługodawca nie musi rejestrować się do VAT w kraju klienta.
Nabywca wykazuje w jednym rozliczeniu dwie pozycje:
Ogólną zasadę dla usług B2B wyznaczają art. 44 i 196 dyrektywy 2006/112/WE: miejscem opodatkowania jest państwo siedziby nabywcy, a VAT rozlicza klient.
Nabywca wykazuje w jednym rozliczeniu dwie pozycje:
| Element | Standardowe rozliczenie | Reverse charge |
|---|---|---|
| kto wykazuje VAT | sprzedawca | nabywca |
| VAT na fakturze | wykazany, jeśli transakcja podlega opodatkowaniu w kraju sprzedawcy | co do zasady brak kwoty VAT |
| miejsce rozliczenia | zwykle państwo właściwe dla dostawy lub usługi | państwo nabywcy albo miejsce wskazane przepisem szczególnym |
| obowiązki nabywcy | zapłata ceny brutto | VAT należny i ewentualne odliczenie VAT naliczonego |
Ogólną zasadę dla usług B2B wyznaczają art. 44 i 196 dyrektywy 2006/112/WE: miejscem opodatkowania jest państwo siedziby nabywcy, a VAT rozlicza klient.
Gdy polska firma świadczy usługę przedsiębiorcy z innego kraju UE i działa ogólna reguła z art. 28b ustawy o VAT, miejscem świadczenia jest państwo siedziby, stałego miejsca prowadzenia działalności albo stałego miejsca zamieszkania nabywcy. Klient rozlicza podatek u siebie, a na fakturze musi znaleźć się oznaczenie „odwrotne obciążenie” albo „reverse charge”.
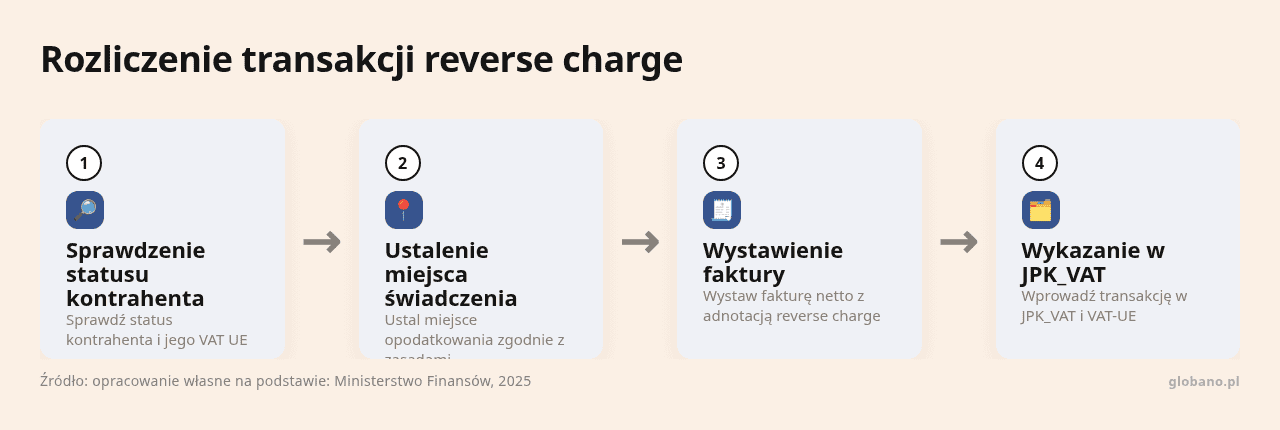
Typowy przebieg wygląda tak:
Zanim firma wystawi pierwszą taką fakturę, powinna mieć status podatnika VAT UE. Rejestracja odbywa się na formularzu VAT-R i dotyczy także przedsiębiorców korzystających ze zwolnienia z VAT (Ministerstwo Finansów, 2025). Polski numer VAT UE to prefiks PL i NIP.
Porada globano.pl: przed pierwszą fakturą sprawdź numer kontrahenta w VIES i zapisz wynik w dokumentacji transakcji. Numer podany przez klienta w mailu nie potwierdza jego aktualnego statusu podatkowego.
Mechanizm działa również przy zakupach. Polska spółka zamawia usługę doradczą u francuskiej firmy, a ogólna reguła B2B wskazuje Polskę jako miejsce opodatkowania. Francuski usługodawca wystawia fakturę bez VAT, więc polska spółka nalicza polski VAT należny. Jeśli zakup służy sprzedaży opodatkowanej, tę samą kwotę wykazuje jako VAT naliczony.
Brak podatku na fakturze od zagranicznego dostawcy nie zwalnia z obowiązku podatkowego. Komisja Europejska wskazuje, że nabywca usługi z innego państwa UE rozlicza VAT tak, jakby sam ją świadczył, według stawki obowiązującej w jego kraju (Komisja Europejska, 2026).
Po otrzymaniu takiej faktury księgowość ustala miejsce świadczenia, sprawdza, czy nie działa reguła szczególna, określa podstawę opodatkowania i polską stawkę. Następnie wylicza VAT należny, weryfikuje prawo do odliczenia i ujmuje transakcję w JPK_VAT.
Przy towarach reverse charge trzeba odróżnić od wewnątrzwspólnotowej dostawy (WDT) i wewnątrzwspólnotowego nabycia (WNT). Przy WDT polski sprzedawca może zastosować stawkę 0%, jeśli nabywca ma ważny numer VAT UE, a sprzedawca zgromadził dowody wywozu towaru do innego kraju UE. Przy WNT polski nabywca wykazuje VAT należny według polskiej stawki i przy spełnieniu warunków odlicza go jako naliczony. Podstawą opodatkowania jest kwota należna dostawcy razem z kosztami, takimi jak transport i ubezpieczenie (Ministerstwo Finansów, 2025).
| Transakcja | Strona polska | Skutek VAT |
|---|---|---|
| WDT | sprzedawca wysyła towary do UE | potencjalnie stawka 0% w Polsce |
| WNT | nabywca sprowadza towary z UE | VAT należny w Polsce i możliwe odliczenie |
| sprzedaż usługi B2B do UE | usługodawca | faktura bez polskiego VAT, VAT rozlicza klient |
| zakup usługi z UE | usługobiorca | VAT należny rozlicza polski nabywca |
Faktura bez VAT przy WDT nie wymaga automatycznie adnotacji „reverse charge”, bo WDT i WNT mają odrębne zasady dokumentowania i raportowania.
Porada globano.pl: przy każdej WDT kompletuj dokumenty transportowe od razu po wysyłce. Ich brak może odebrać prawo do stawki 0% i zamienić zwykłą dostawę w krajową sprzedaż z polskim VAT.
Oprócz standardowych danych, czyli daty, numeru, danych stron, opisu, ilości, ceny netto i waluty, faktura powinna mieć numery VAT obu stron, datę wykonania usługi, jeśli różni się od daty wystawienia, oraz oznaczenie „odwrotne obciążenie”. Sama adnotacja „VAT 0%” nie opisuje każdej faktury zagranicznej poprawnie. Sama adnotacja „VAT 0%” nie opisuje każdej faktury zagranicznej poprawnie. Stawka 0% i brak opodatkowania w Polsce wynikający z miejsca świadczenia to odmienne konstrukcje prawne.
Sprawdzenie w VIES obejmuje:
Przy usługach B2B trzeba też potwierdzić, że klient faktycznie działa jako podatnik. Wyniki weryfikacji wygodnie przechowywać razem z historią kontaktu, na przykład w systemie CRM do sprzedaży zagranicznej.
Informacje VAT-UE składa się elektronicznie do 25. dnia miesiąca następującego po miesiącu, w którym powstał obowiązek podatkowy. JPK_VAT z deklaracją składa się co do zasady do 25. dnia miesiąca za miesiąc poprzedni (Ministerstwo Finansów, 2025). Najczęstsze błędy to pominięcie usługi w VAT-UE, litera w numerze VAT nabywcy, krajowa stawka mimo zagranicznego miejsca opodatkowania i pomylenie WDT z usługą.
Najczęstsze błędy to pominięcie usługi w VAT-UE, literówka w numerze VAT nabywcy, krajowa stawka mimo zagranicznego miejsca opodatkowania i pomylenie WDT z usługą.
Ogólna zasada nie obejmuje wszystkich usług. Szczególne reguły dotyczą między innymi:
Polska firma remontowa pracująca w nieruchomości w Hiszpanii nie zastosuje reguły B2B tylko dlatego, że klient jest przedsiębiorcą. Liczy się związek usługi z konkretną nieruchomością, więc rozliczenie może wymagać hiszpańskich przepisów. Przy sprzedaży konsumentom usług elektronicznych miejscem opodatkowania może być państwo konsumenta, a dla sprzedaży na odległość w UE obowiązuje próg 10 000 euro (Komisja Europejska, 2026).
W praktyce powtarzają się trzy błędne przekonania:
O zastosowaniu odwrotnego obciążenia decydują przepisy i fakty dotyczące transakcji, a umowa handlowa tego nie zmienia.
Porada globano.pl: w umowie i zamówieniu wpisuj miejsce wykonania usługi oraz jej dokładny zakres. Przy nieruchomościach, wydarzeniach i transporcie jeden szczegół faktyczny może przenieść opodatkowanie do innego kraju.
Rynek wewnętrzny UE uzasadnia traktowanie VAT jako części strategii ekspansji. Eksport towarów między państwami UE wyniósł w 2024 r. 4 025 mld euro i był o 56% wyższy niż eksport poza Unię (Eurostat, 2025). Przy wyborze pierwszego rynku zagranicznego opłaca się więc od razu przygotować procedurę rozliczeń:
Postanowienia o miejscu wykonania i zakresie usługi warto ująć już w umowie o współpracy z partnerem.
Przy transakcjach łańcuchowych, magazynach konsygnacyjnych, nieruchomościach i sprzedaży konsumenckiej konieczna jest analiza konkretnego stanu faktycznego z doradcą podatkowym.
Wypróbuj bezpłatne narzędzia
Skorzystaj z narzędzi, które ułatwiają codzienna pracę!
Stawka 0 proc. VAT przy wewnątrzwspólnotowej dostawie towarów wymaga jednoczesnego spełnienia pięciu warunków: aktywnego numeru…
Umowa NDA po angielsku jest zwykle pierwszym dokumentem prawnym, jaki zagraniczny partner widzi przed właściwym…
Po przekroczeniu 10 000 euro rocznej sprzedaży B2C do krajów UE polska firma musi liczyć…